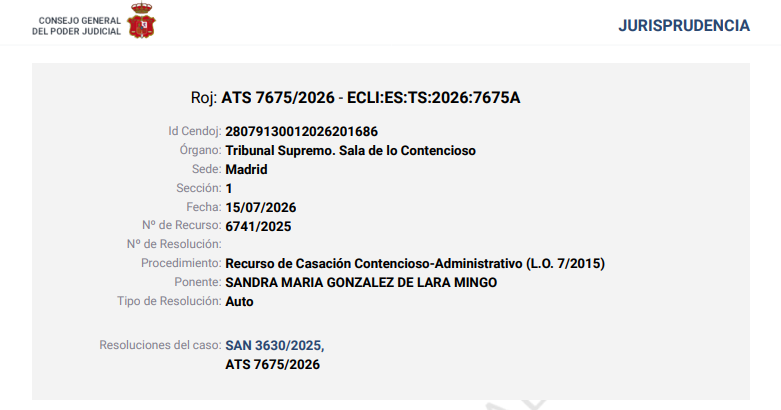
En primer lugar, determinar si el régimen de tributación previsto en el artículo 24.1 y 6 de la Ley Real Decreto Legislativo 5/2004, de 5 de marzo, según el cual la base imponible del impuesto se calcula teniendo en cuenta el importe íntegro de los rendimientos obtenidos por el arrendamiento de un bien inmueble situado en España sin deducción de gasto alguno cuando la titularidad del bien la ostente un residente en un Estados terceros a la Unión Europea o al Espacio Económico Europeo, constituye una restricción a la libre circulación de capitales establecida en los artículos 63 y siguientes del TFUE.
En segundo lugar, y en el caso de que la respuesta a la anterior pregunta fuera afirmativa, aclarar si la limitación al derecho a la deducción de gastos establecida en el artículo 24.1 y 6 de la Ley Real Decreto Legislativo 5/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley del Impuesto sobre la Renta de no Residentes encuentra amparo en la denominada Cláusula Standstill del artículo 64.1 TFUE, o en su caso, podría estar justificada a la luz del artículo 65 TFUE.
Texto completo del auto:
¡Feliz jueves!
Máster Universitario en Asesoría Fiscal patrocinado por Suma Gestión Tributaria – Diputación Provincial de Alicante
Colaboran la AEDAF | Asociación Española de Asesores Fiscales y la Asociación Profesional de Asesores Fiscales de la Comunidad Valenciana
#SumaMásCercaDeTi